
Транспортната бранша ја започна 2026 година со поголема динамика отколку што се очекуваше, но под значително заострени структурни услови: робустната побарувачка се соочи со уште поизразено намалени транспортни капацитети поради бројни стечаи и континуирано намалување на капацитетите. Ова може дополнително да се продлабочи поради геополитичката ситуација.
Сè поголеми намалувања на возниот парк на камиони
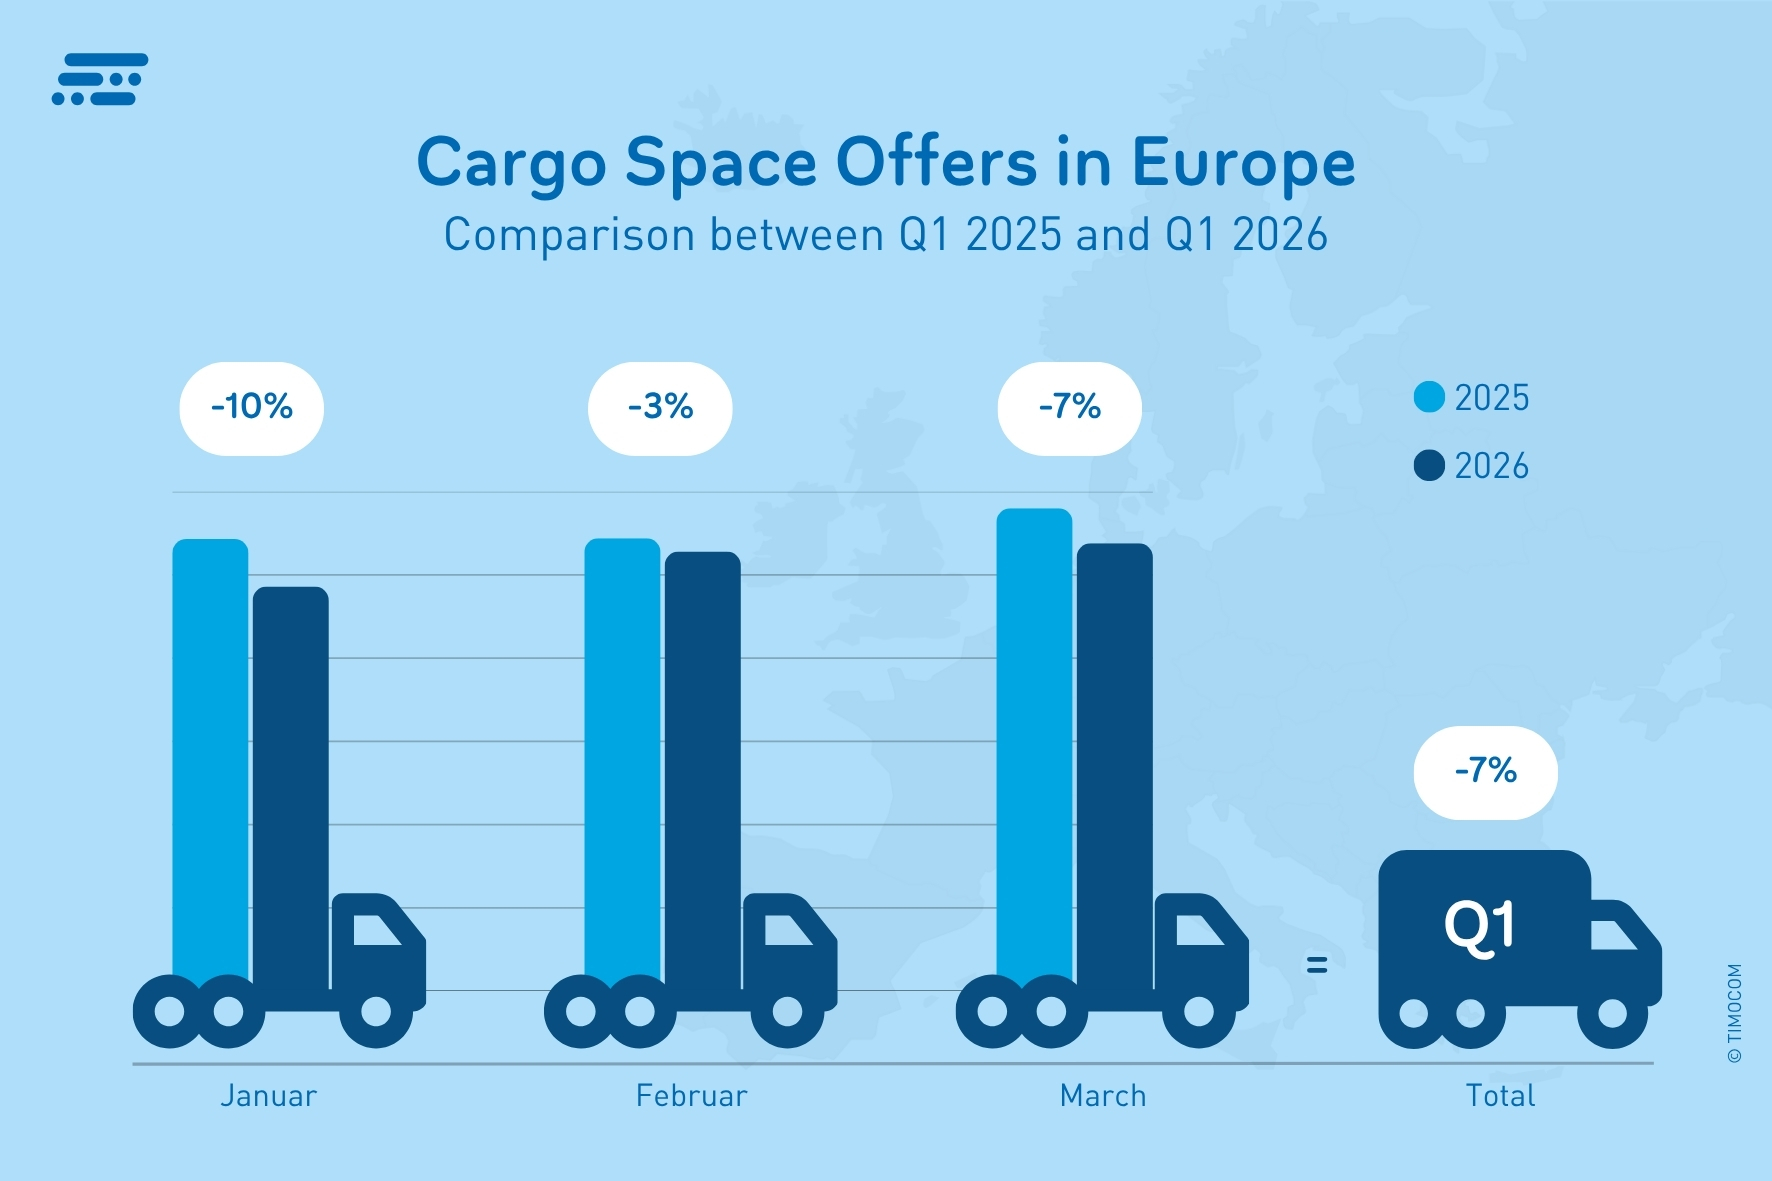
И покрај слабите економски импулси, во првиот квартал од 2026 година низ цела Европа, на транспортната берза на TIMOCOM беа објавени вкупно 41% повеќе понуди со товари отколку претходната година. Истовремено, пријавените слободни транспортни капацитети продолжија да опаѓаат, па на налогодавачите им станува сè потешко и подолготрајно време да најдат соодветен товарен простор – особено на многу фреквентните рути. Капацитетите на камионите објавени на TIMOCOM во првиот квартал се намалија за 7% во споредба со Q1 2025. „Геополитичките тензии и растечките цени на енергенсите го зголемуваат притисокот врз транспортните компании да ги користат своите капацитети што е можно поефикасно и попрофитабилно. Бидејќи тоа не секогаш успева, последица е дел од возниот парк да се стави во мирување“, вели Гунар Гбурек, портпарол на компанијата и раководител за деловни прашања во TIMOCOM. Оваа проценка ја потврдува и Федералното здружение за товарен транспорт, логистика и отстранување отпад (BGL), кое укажува на потенцијално намалување на возниот парк од 10 до 20% во Германија.
Конјунктурните импулси остануваат изолирани
Првиот квартал прикажува поделена слика: слаби трговски импулси и добивање на налози во преработувачката индустрија како и опаѓачка потрошувачка првично ја намалија побарувачката. Во понатамошниот тек на кварталот сепак се појавија први конјунктурни сигнали. Така, според Статистичкиот завод на Германија, индустриската побарувачка во февруари порасна за 3,5 % во споредба со истиот месец лани. Двигатели беа особено автомобилската индустрија и порастот кај потрошувачките стоки од 4,5%. Соодветно висок дел со товари во TIMOCOM Transportbarometer во февруари го потврдува непосредната влијание врз пазарот на транспорт. Во март, и покрај заострувањето на светско-политичката состојба, велигденскиот бизнис ја поддржа побарувачката.
Побарувачката за транспортни услуги се зголеми значително
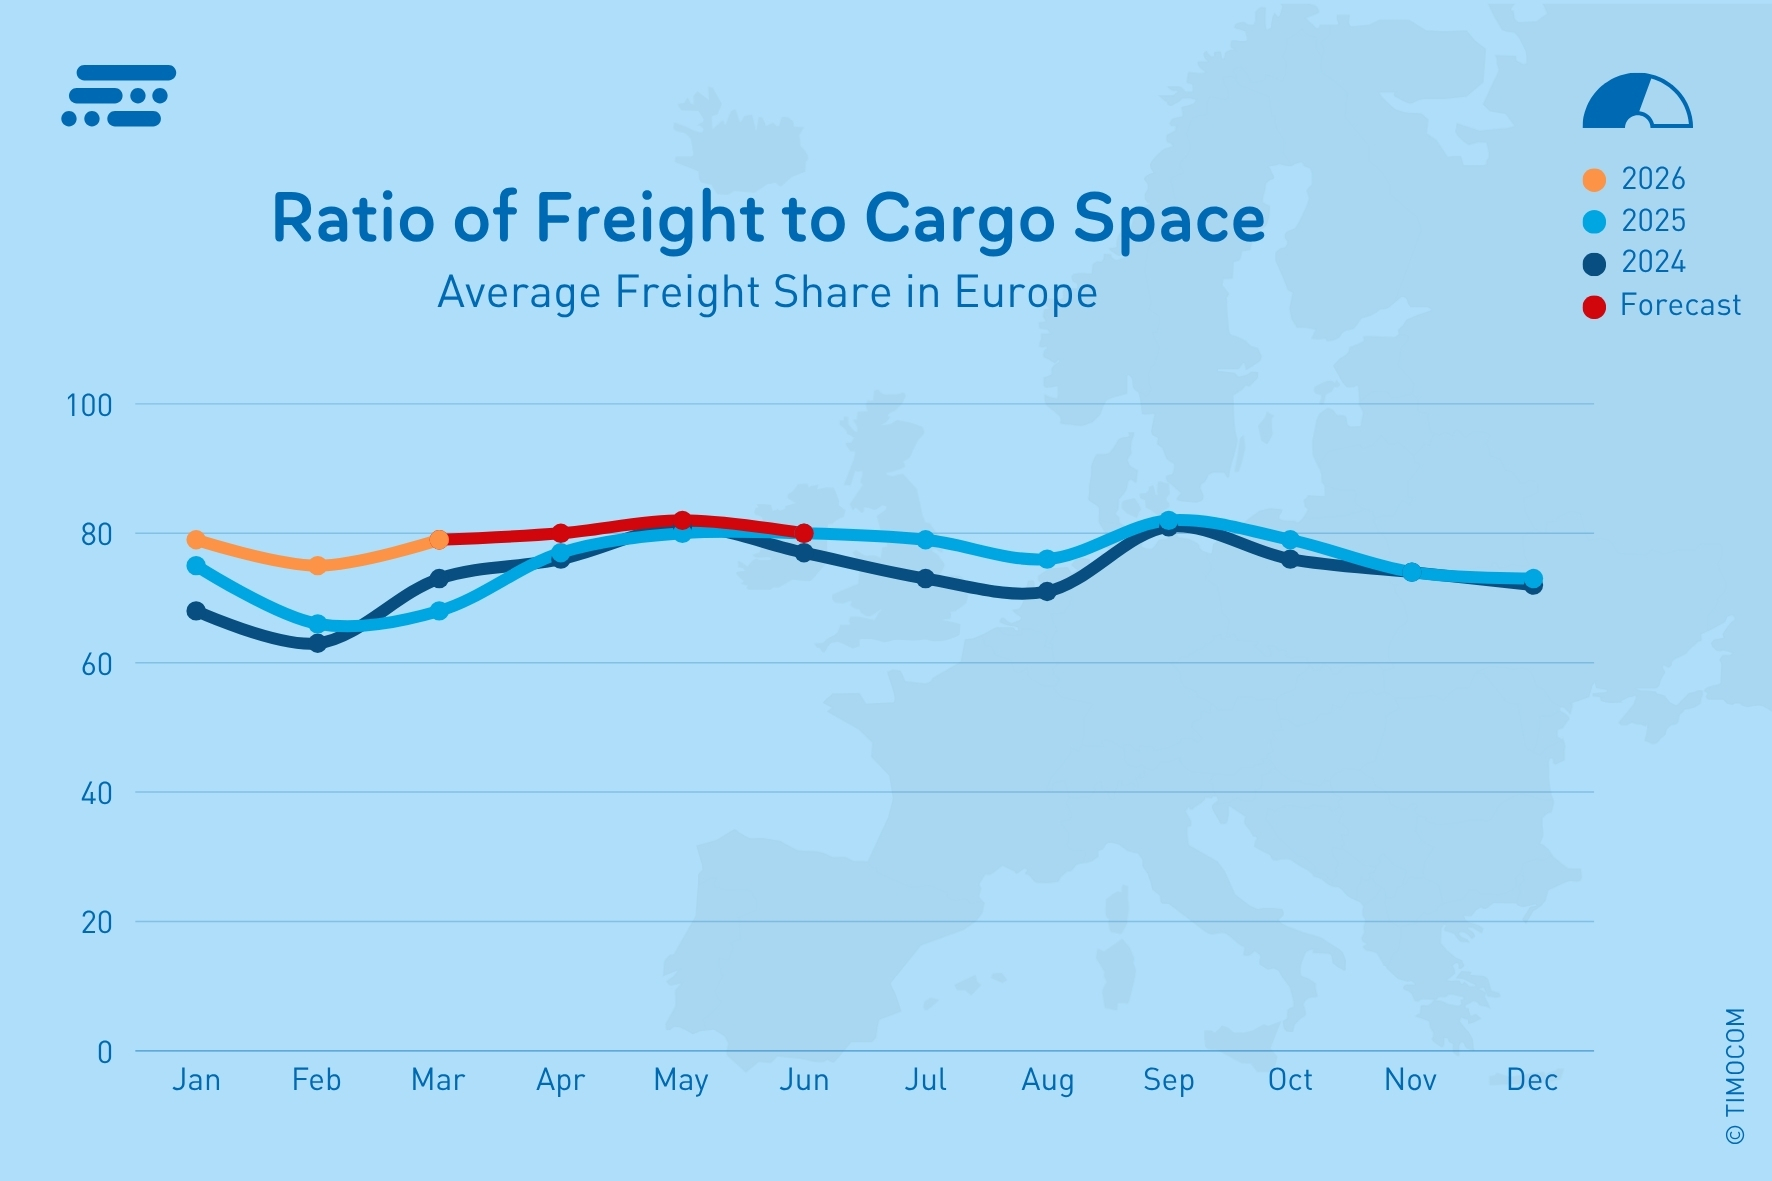
Уделот со понудени товари во март низ цела Европа изнесуваше 79% и со тоа беше за 11 процентни поени повисок од претходната година. Во јануари (79 %) беше забележан пораст од 4 процентни поени, а во февруари (75%) пораст од 9 процентни поени. Побарувачката за товарен простор се развиваше посилно отколку што го навестуваше економската состојба – што укажува на краткорочно планирање и обезбедување транспортни капацитети во неизвесни времиња.
Во рамките на Германија, развојот беше сличен: во Q1 2026 беа забележани 37% повеќе понуди на слободни товари отколку во истиот квартал лани. Уделот на слободни товари изнесуваше 68 % во традиционално поизбалансираниот февруари (за 7 процентни поени повеќе од претходната година), а во март се зголеми на 77 % (за 9 процентни поени повеќе од март 2025).
Удел со понудени товари во Германија:
-
јануари 2026 78 % (+2 п.п. во споредба со јан. 2025)
-
февруари 2026 68 % (+7 процентни поени во однос на февруари 2025)
-
март 2026 77 % (+9 процентни поени во однос на март 2025)
Побарувачката за транспорт и капацитетите во рамките на Австрија се речиси изедначени
Бројот на објавени понуди на слободни товари во рамките на Австрија исто така се зголеми во однос на 2025 година. Во првиот квартал имаше 40% повеќе понуди отколку претходната година. Според TIMOCOM Транспортен барометар, односот меѓу понудените товари и товарен простор се приближи до речиси избалансирани вредности, со удел на слободни товари од 47% во март. Зголемувањето од 13 процентни поени во споредба со вредноста од претходната година ја нагласува значително зголемената динамика на пазарот од почетокот на војната во Иран. Се очекува овој тренд да продолжи и во април 2026 година.
дел со понудени товари во Австрија:
-
јануари 2026 43 % (+4 п.п. во однос на јан. 2025)
-
февруари 2026 43 % (+9 п.п. во однос на февруари 2025)
-
март 2026 47 % (+13 п.п. во однос на март 2025)
„Предизвикувачката ситуација во економијата јасно се рефлектира преку доделувањето транспортни налози надневната понуда. Таму налогодавачите краткорочно наоѓаат товарен простор, додека постојаните подизведувачи ги намалуваат своите капацитети или избегнуваат долгорочни обврски поради несигурноста. Слични трендови се забележуваат во бројни клучни европски земји, особено на коридорите со голема побарувачка“, вели Гунар Гбурек.
Цените на транспортот реагираат со задоцнување
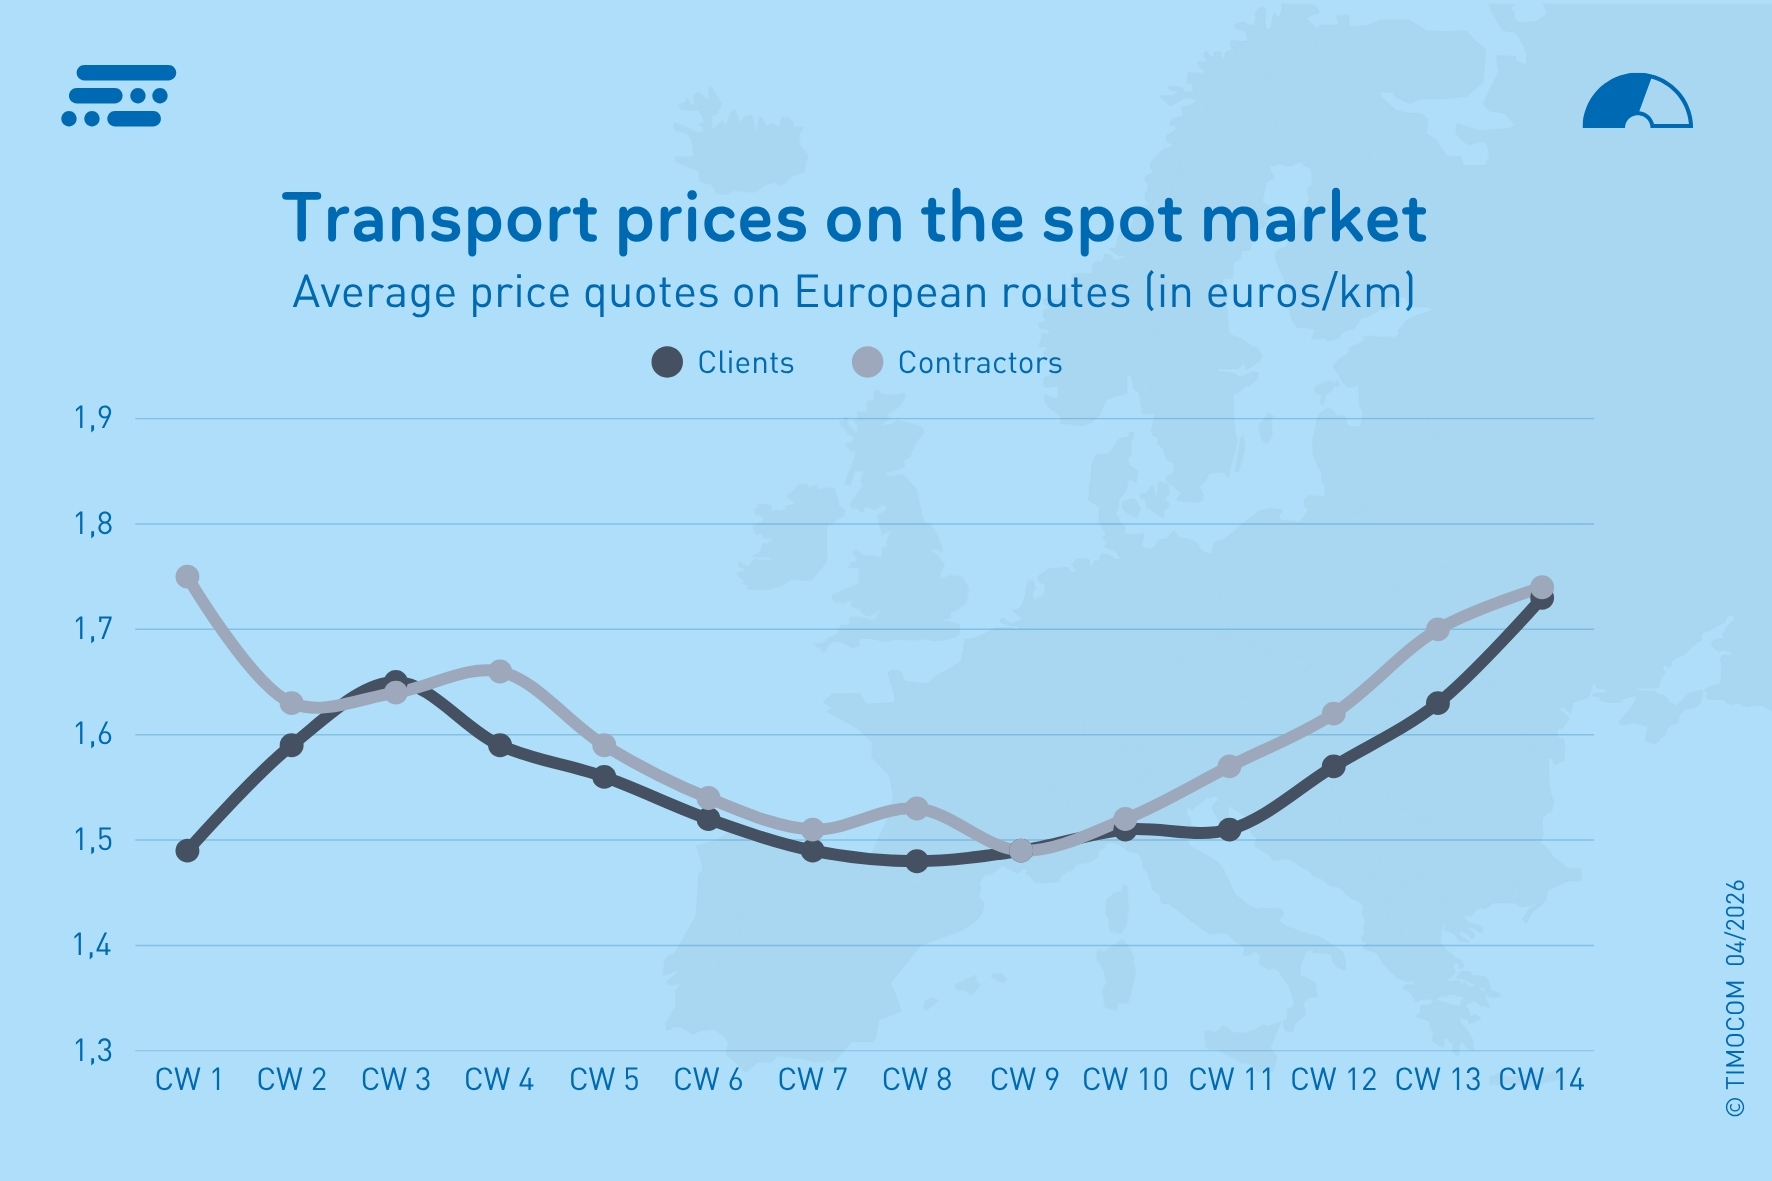
На почетокот на годината цените на дневната понуда во Европа повторно значително опаднаа во споредба со крајот на претходната година. Со зголемувањето на напнатоста поради конфликтот на Блискиот Исток се забележа нов пораст на предлозите за цени, кој во март растеше од недела во недела. Налогоземачите на европските рути во просек бараа 9,5% повисоки цени по километар отколку во истиот квартал од претходната година, додека налогодавачите во просек нудеа 8,9% повеќе. Неделните просечни цени се движеа од 1,49 €/km до 1,75 €/km.
Во Германија просечните цени беа повисоки, но забележаа сличен процентуален пораст во првиот квартал: барањата на превозниците пораснаа во просек за 9,7 % во споредба со истиот квартал минатата година и достигнаа вредности над 2 евра по км. Понудените транспортни цени на налогодавачите се зголемија во просек за 9,1 % во споредба со истиот квартал минатата година. Понудените цени во просек изнесуваа од 1,59 €/km до 1,98 €/km.
Перспектива при неизвесен геополитички развој
Вториот квартал од оваа година ќе зависи во голема мера од развојот на воените дејства во Блискиот Исток и од блокадата на Хормузкиот теснец.
Во една оптимистичка прогноза од TIMOCOM, која претпоставува олабавување на ситуацијата во наредните недели, уделот со слободни товари во април ќе се промени само малку и ќе изнесува околу 80%. Во мај, поради кратките недели со празници, тој ќе порасне благо (82%) и со тоа минимално ќе го надмине нивото од претходната година. Во јуни се предвидува уделот со слободни товари да не падне под 80%.
„Ако конфликтот со Иран потрае и дополнително се заостри, последиците би можеле да бидат значително посериозни и долгорочно да ја погодат не само индустријата, туку и целата економија. Транспортните капацитети во Централна Европа би продолжиле да се намалуваат и не би можеле целосно да се надоместат од превозници од други земји“, вели Гунар Гбурек од TIMOCOM. Логистичката индустрија моментално не ја движи растот, туку несигурноста, растот на трошоците и континуираниот пад на капацитетите. Како резултат, може да се појави уште пофрагментиран транспортен пазар, со локални тесни грла и осцилации во цените.